Los bancos españoles están pagando una media de tan solo 0,16% de remuneración por el dinero depositado en cuentas corrientes, según los últimos datos proporcionados por el Banco de España con fecha de septiembre de 2026. Este porcentaje es considerablemente bajo comparado con otras modalidades de ahorro, lo cual está impulsando a los consumidores a buscar mejores oportunidades para sus fondos.
En depósitos a plazo de hasta un año, la media de interés se sitúa en un 2,29%, mejorando modestamente la rentabilidad pero aún percibida como insuficiente por muchos ahorradores. Sin embargo, en el mercado existen alternativas significativamente más atractivas. Las cuentas remuneradas que no exigen domiciliar una nómina y que no imponen un tope de saldo están ofreciendo intereses aproximados del 3% TAE. A su vez, algunos de los mejores depósitos a 12 meses ofrecen hasta un 3,51% TAE. Además, algunas promociones especiales para nuevos clientes están superando estos niveles, alcanzando hasta un 4,07% TAE, aunque estas vienen acompañadas de condiciones restrictivas que limitan el saldo al que se aplica dicho interés.
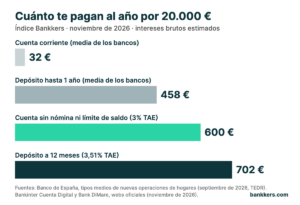
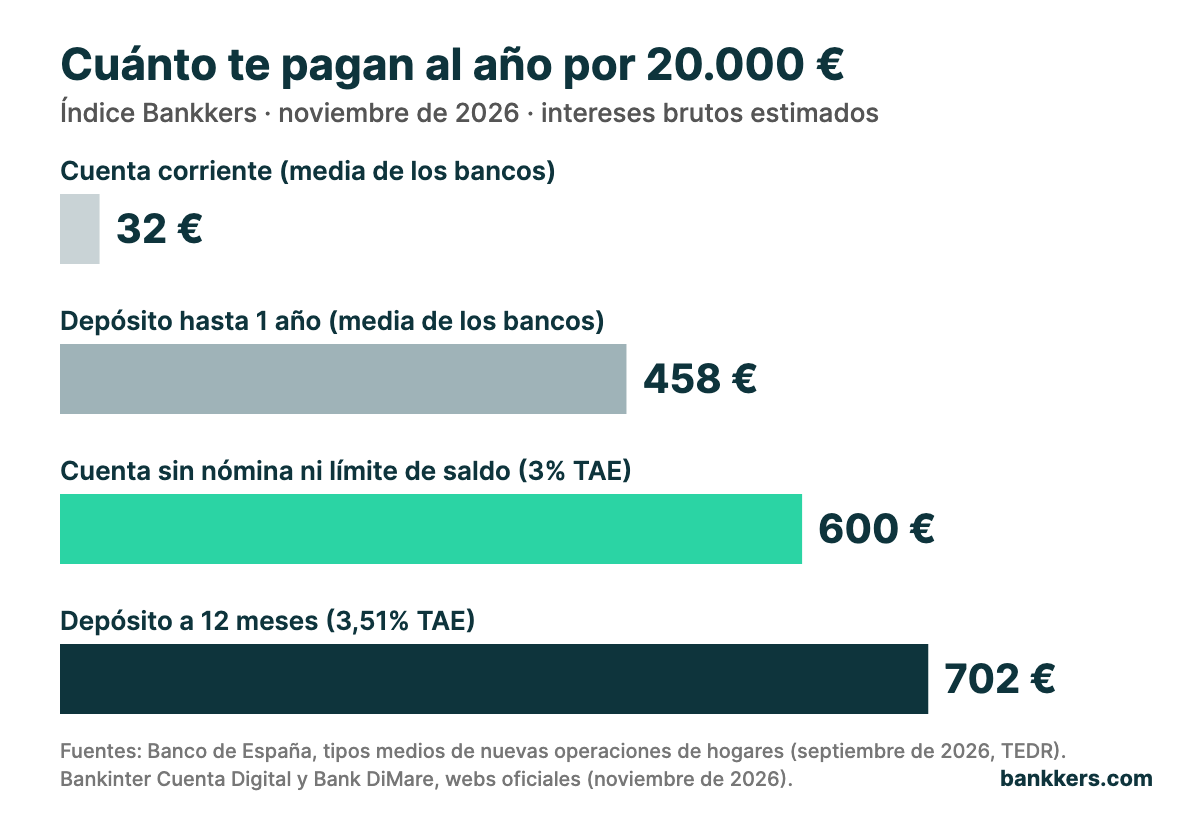
La diferencia en rentabilidad se aprecia claramente al observar los distintos montos de ahorro. Por ejemplo, por mantener 20.000 euros en una cuenta corriente, el aprovechamiento de los bancos se traduce en un pago de aproximadamente 32 euros brutos anuales al titular. En cambio, depositando el mismo capital en una cuenta sin necesidad de nómina con un 3% TAE, el interés generado puede alcanzar 600 euros al año. Si, por otra parte, se decide colocar el dinero en el mejor depósito a 12 meses disponible, la rentabilidad podría ser de 702 euros anuales.
A pesar de que las cifras anunciadas resultan tentadoras para aquellos en busca de refugio para sus ahorros, es fundamental considerar las especificidades de cada oferta. Por ejemplo, la promoción de Trade Republic ofrece un 4,07% TAE solo para los primeros 20.000 euros durante el año inicial, mientras que Monzo aplica un 4% TAE sobre únicamente los primeros 5.000 euros, mostrando claras limitaciones que deben ser tenidas en cuenta por quienes consideren estas opciones.
Javier Bermúdez, fundador de Bankkers, afirma que “la mayoría del dinero de los hogares sigue en cuentas que no pagan casi nada” y recalca que “mover los ahorros a una cuenta remunerada o a un depósito es una de las decisiones financieras más sencillas y con mayor impacto que se pueden tomar actualmente”.
El Índice Bankkers de noviembre ilustra la situación de la remuneración del ahorro en España, exponiendo que la media de interés en cuentas corrientes es de un 0,16%, mientras que en depósitos a corto plazo se sitúa en un 2,29%. Asimismo, destaca que las cuentas sin exigencia de nómina pueden ofrecer rendimientos atractivos, aunque con ciertas restricciones. Este panorama subraya la necesidad de que los ahorradores evalúen cuidadosamente sus alternativas para maximizar el rendimiento de sus fondos.