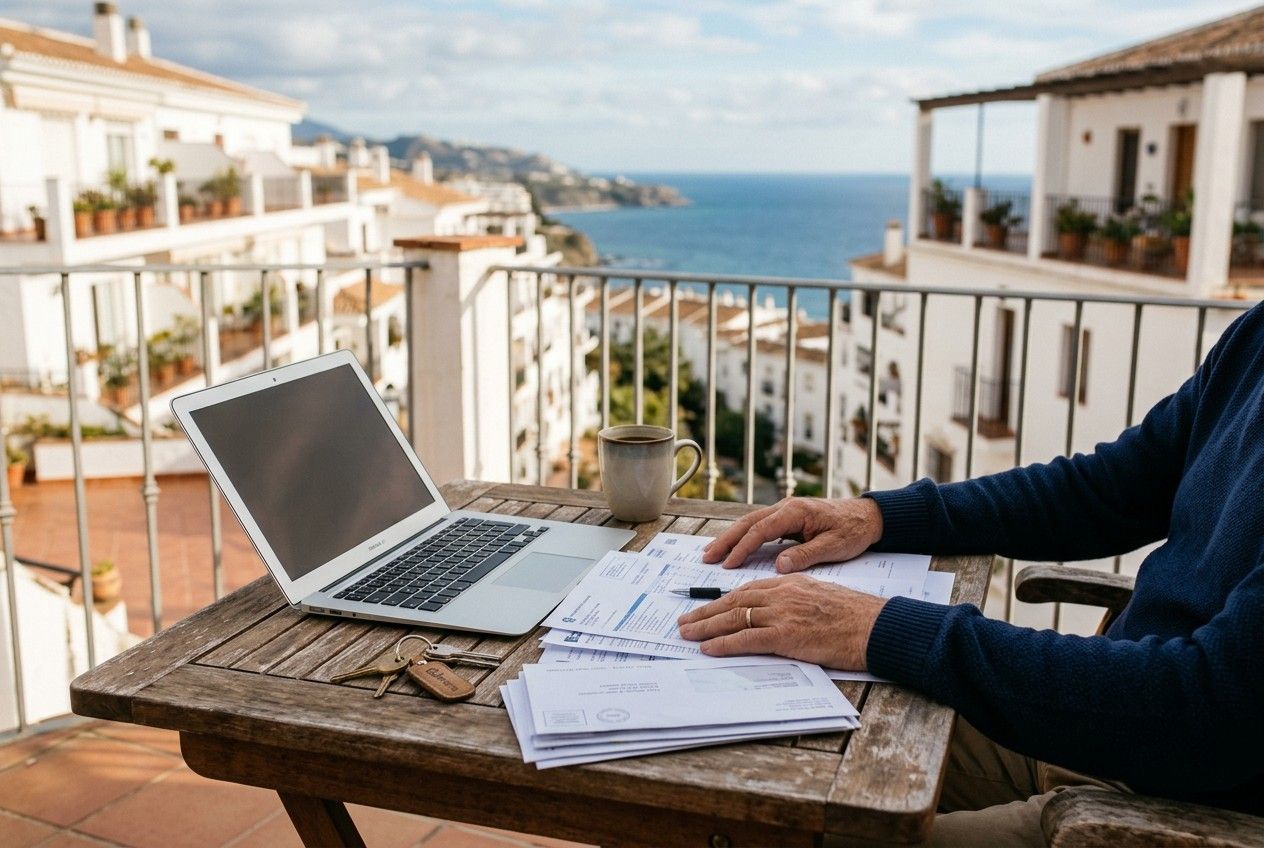
Los propietarios de viviendas en España que residen en el extranjero se enfrentan a un horizonte lleno de cambios normativos que impactarán directamente en su situación fiscal a partir del próximo diciembre. La normativa que entrará en vigor obliga a aquellos que alquilan sus inmuebles por periodos cortos a cobrar el Impuesto sobre el Valor Añadido (IVA). Además, todos los propietarios deberán presentar la declaración de la renta imputada correspondiente a 2025 antes de finalizar el año. Para el año 2027, se anticipan revisiones en el calendario y en el formulario del Modelo 210.
Se estima que alrededor de dos millones de propietarios extranjeros y 3,2 millones de nacionales que viven fuera del país serán afectados por estas regulaciones. En el segundo trimestre de 2026, la compra de viviendas por parte de extranjeros rompió récords, representando el 15,98% de las transacciones inmobiliarias en España.
El Real Decreto-ley número 29/2026, publicado el 6 de octubre, estipula que los alquileres cortos, de hasta 30 noches, deberán tributar un IVA reducido del 10%. Este tipo de alquileres hasta ahora estaban exentos de IVA, a menos que la vivienda fuera la residencia habitual del arrendador. La continuidad de la medida dependerá de su ratificación por las Cortes.
Los arrendadores, tanto residentes como no residentes, que alquilen por días o semanas deberán ajustarse a nuevas obligaciones fiscales, como la presentación trimestral del modelo 303 a partir de enero de 2027. Esto implica que deberán repercutir el IVA en cada factura de estancia y podrán deducir el IVA en gastos relacionados con su propiedad, como renovaciones y suministros.
Cabe destacar que esta normativa no será aplicable en las Islas Canarias, Ceuta y Melilla. Además, es crucial señalar que la obligación de presentar el Modelo 210 del Impuesto sobre la Renta de no Residentes continúa siendo vigente, independientemente de si la propiedad es alquilada o no, lo que podría llevar a sanciones significativas si se incumple.
A partir de 2027, el Modelo 210 sufrirá cambios significativos que afectarán tanto a los plazos de presentación como a la forma de declarar los gastos, que deberán estar organizados en categorías claras. Recientemente, un caso legal podría sentar precedentes sobre la deducción de gastos para los propietarios no residentes, de confirmarse por el Tribunal Supremo.
Por otro lado, la plataforma online IberianTax ha estado facilitando a más de 30,000 propietarios no residentes el cumplimiento de sus obligaciones fiscales desde 2020. Esta herramienta se ha vuelto especialmente relevante dada la importancia de estar bien informado y preparado ante los nuevos requisitos normativos que se avecinan.