El desahucio de Maricarmen, una mujer de 87 años que vivía desde 1956 en una vivienda de Madrid, ha abierto un debate que va más allá del conflicto entre una inquilina y el propietario del inmueble. Junto a las cuestiones legales y sociales, el caso ha generado una discusión sobre planificación financiera, ahorro durante la vida laboral, vivienda y capacidad económica durante la jubilación.
Las claves del ahorro y la jubilación en 30 segundos
- Maricarmen, de 87 años, vivía en la vivienda desde 1956 y perdió el inmueble tras un largo proceso judicial.
- El contrato de renta antigua y sus sucesivas subrogaciones fueron determinantes en el litigio que llegó al Tribunal Supremo.
- El debate financiero se centra en cómo preparar durante la vida laboral una etapa marcada por menores ingresos y mayores necesidades de vivienda.
- Las cifras sobre renta, pensión y alternativas residenciales difundidas durante el caso no son homogéneas entre las distintas fuentes.
- El episodio también plantea los límites de trasladar decisiones financieras individuales a un contexto de vivienda y alquiler regulado.
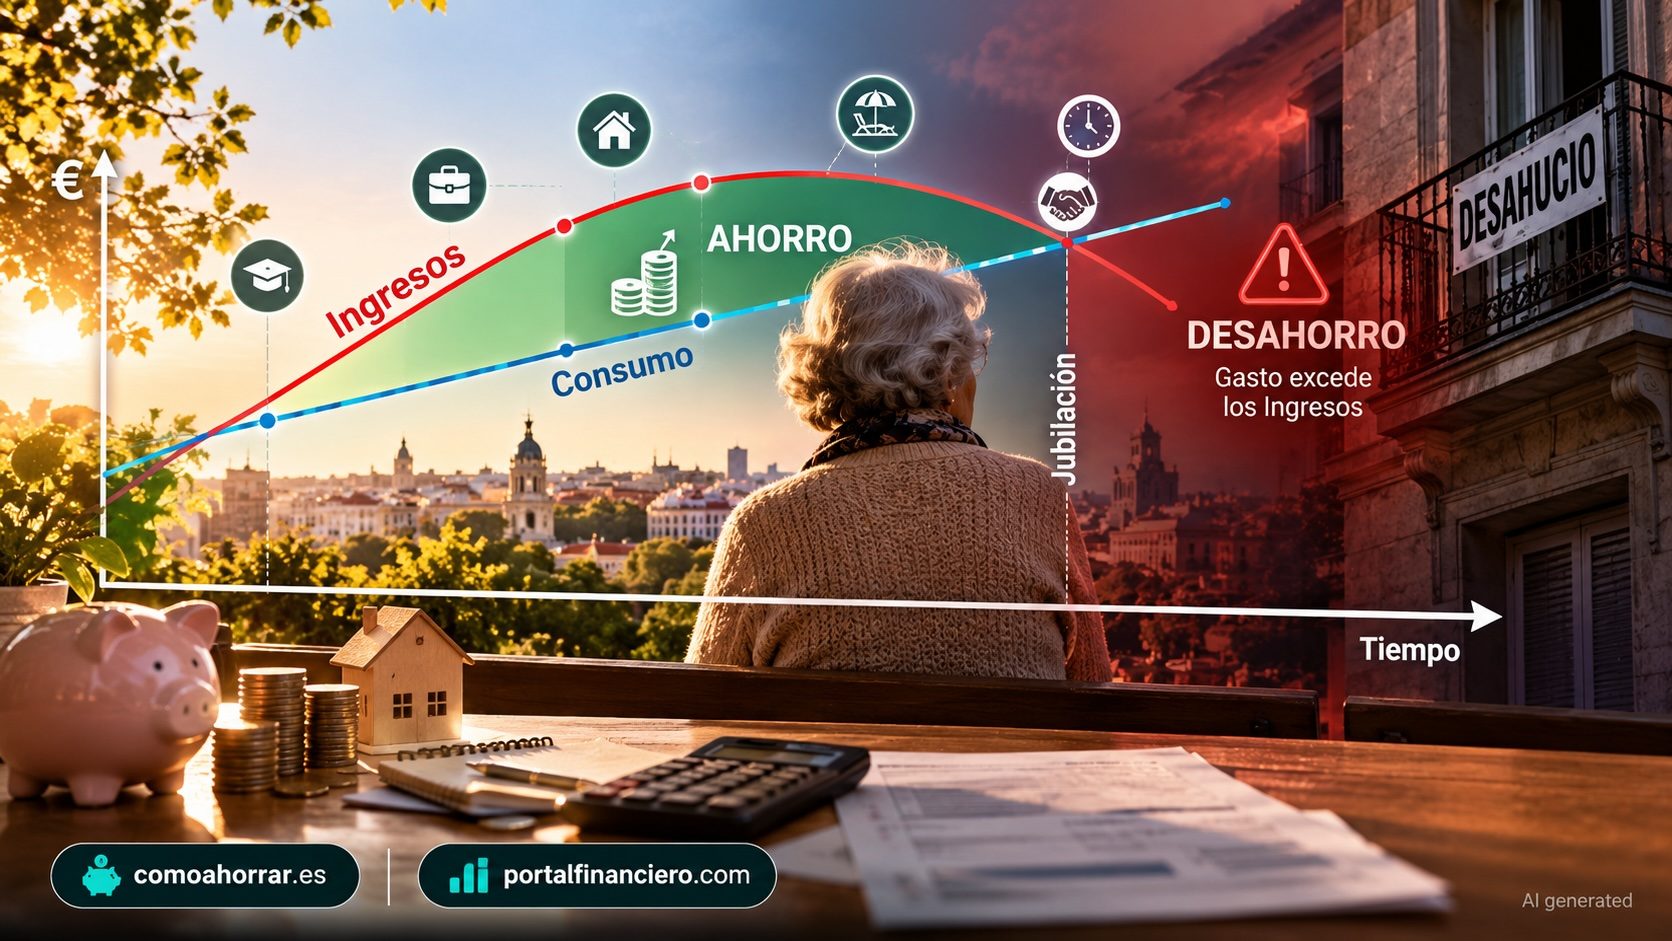
La dimensión económica del caso resulta especialmente relevante porque la jubilación cambia de forma estructural el equilibrio entre ingresos y gastos. Durante la vida laboral, el salario permite cubrir el consumo y, cuando existe capacidad de ahorro, acumular recursos para afrontar etapas posteriores. Tras la jubilación, ese flujo se invierte: los ingresos procedentes del trabajo desaparecen y el patrimonio acumulado adquiere mayor importancia.
Ese principio aparece reflejado en el análisis publicado por el economista y asesor financiero Daniel Gómez Castro, que utiliza el caso para defender la importancia de anticipar las necesidades económicas de la jubilación. Su argumento parte de una idea concreta: las decisiones tomadas durante décadas de actividad laboral condicionan las opciones disponibles cuando los ingresos disminuyen.
El planteamiento ha generado respuestas diferentes. Algunos participantes en el debate han incidido en el coste de oportunidad de no ahorrar o no planificar la vivienda con suficiente antelación. Otros han cuestionado que puedan extraerse conclusiones financieras sobre la situación concreta de Maricarmen sin disponer de toda la información sobre sus ingresos históricos, gastos, patrimonio y alternativas residenciales.
Una vida laboral no garantiza capacidad de ahorro
Desde una perspectiva financiera, disponer de ingresos durante décadas no equivale automáticamente a haber tenido capacidad para acumular patrimonio. Para evaluar esa posibilidad serían necesarios datos completos sobre salarios, gastos, alquileres, inflación, impuestos, necesidades familiares y evolución del mercado inmobiliario.
El propio debate surgido alrededor del caso muestra esa diferencia. Gómez Castro sostiene que Maricarmen tuvo una larga vida laboral y que durante determinados periodos afrontó unos costes de vivienda inferiores a los precios de mercado. A partir de ahí plantea que una parte de esos recursos podría haberse destinado a preparar la jubilación.
Otros participantes han señalado que esa interpretación necesita datos más precisos. Entre las cuestiones planteadas aparecen el coste real de la vivienda en Madrid durante las distintas décadas, la evolución de los salarios y la dificultad de acceder a una hipoteca a edades avanzadas.
Por tanto, el caso permite hablar de planificación financiera como concepto, pero no permite determinar a partir de la información pública disponible cuánto pudo ahorrar realmente Maricarmen ni qué patrimonio habría podido acumular siguiendo una estrategia concreta.
La diferencia es importante para el análisis financiero. Una recomendación de ahorro necesita partir de flujos de ingresos y gastos verificables. Sin esos datos, cualquier cálculo sobre cuánto debería haber reservado una persona durante 40 años sería una estimación y no una reconstrucción de su situación económica.
La vivienda también forma parte de la planificación para la jubilación
El episodio pone además sobre la mesa una cuestión habitual en las finanzas personales: la vivienda puede representar tanto un gasto recurrente como un componente importante del patrimonio.
En el caso de Maricarmen, la situación tenía una particularidad derivada de un contrato de alquiler iniciado en 1956. Tras el fallecimiento de sus padres se produjeron subrogaciones y el conflicto jurídico terminó centrado en la duración de ese derecho de alquiler conforme al régimen transitorio de la Ley de Arrendamientos Urbanos de 1994. El litigio llegó al Tribunal Supremo y terminó con una resolución favorable al propietario.
La ejecución del desahucio se produjo el 23 de septiembre de 2026, después de años de procedimiento judicial. La mujer fue trasladada a un hospital y posteriormente quedó temporalmente con familiares, según las informaciones publicadas sobre el caso.
Las cantidades económicas comunicadas durante el proceso tampoco son completamente coincidentes. Distintas informaciones han situado el antiguo alquiler en torno a 440-500 euros mensuales y han recogido propuestas posteriores de 1.650 o incluso 2.650 euros, dependiendo del momento y de la fuente. Por eso esas cifras deben manejarse con cautela y no como una única referencia consolidada.
Para un análisis financiero, la cuestión relevante es que un alquiler muy reducido durante una parte extensa de la vida puede alterar de forma sustancial la cantidad de ingresos necesaria para mantener una vivienda. Si esa situación cambia cuando la persona ya está jubilada, la capacidad de adaptación es mucho menor.
Ahí aparece uno de los principales riesgos de la planificación financiera: los gastos estructurales de la jubilación no desaparecen necesariamente cuando termina el salario. Vivienda, alimentación, suministros, seguros, impuestos y otros gastos continúan mientras los ingresos pueden depender de una pensión fija.
El patrimonio disponible adquiere mayor peso al final de la vida laboral
La planificación financiera de la jubilación no consiste únicamente en acumular dinero. También incluye decidir qué porcentaje de los ingresos se destina al consumo, qué parte se reserva para contingencias y cómo se afrontará el coste de la vivienda cuando desaparezca el salario.
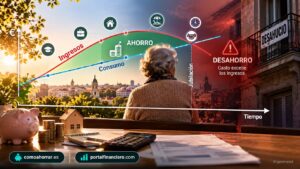
El gráfico que acompaña al análisis de Gómez Castro representa precisamente esa transición: durante la vida activa, los ingresos se sitúan por encima del consumo y generan un área de ahorro; después de la jubilación, los ingresos disminuyen y el patrimonio acumulado pasa a cubrir parte de las necesidades.
El modelo es sencillo y no refleja todas las situaciones reales. Una persona puede jubilarse con vivienda en propiedad, con alquiler, con patrimonio financiero o dependiendo principalmente de su pensión. También pueden cambiar las circunstancias familiares y los gastos sanitarios o de dependencia.
Por eso, trasladar el caso de Maricarmen a una regla general sobre responsabilidad financiera exigiría más información. Sí permite, en cambio, plantear una cuestión habitual para cualquier hogar: qué ocurre con los gastos de vivienda cuando los ingresos laborales dejan de existir y qué recursos se han reservado para ese momento.
La discusión también muestra el límite entre las finanzas personales y las condiciones del mercado. La capacidad de ahorro de una familia depende de sus decisiones, pero también de variables externas como salarios, alquileres, precios de la vivienda, inflación y disponibilidad de crédito. En Madrid, además, la evolución del mercado inmobiliario durante las últimas décadas ha sido muy distinta según el periodo analizado.
El caso de Maricarmen termina así convertido en un debate con varias capas. Existe una dimensión jurídica relacionada con la duración del contrato de alquiler, otra social vinculada al acceso a la vivienda en la vejez y una tercera financiera centrada en cómo se prepara una persona para una etapa en la que el ingreso laboral deja de ser la principal fuente de recursos.
Preguntas frecuentes
¿Por qué el caso de Maricarmen ha generado un debate financiero?
Porque su situación se ha utilizado para discutir cómo se prepara económicamente la jubilación, especialmente en relación con el ahorro, los ingresos futuros y el coste de mantener una vivienda.
¿Se puede saber cuánto podría haber ahorrado Maricarmen durante su vida laboral?
No con la información pública disponible. Para calcularlo serían necesarios datos completos sobre sus ingresos, gastos, alquileres, patrimonio y otras circunstancias económicas a lo largo de las décadas.
¿Qué papel tiene la vivienda en la planificación de la jubilación?
La vivienda puede representar uno de los principales gastos durante la jubilación y también puede formar parte del patrimonio de una persona. La situación cambia de forma importante entre quienes llegan a esa etapa con una vivienda en propiedad y quienes continúan pagando un alquiler.
¿Por qué es importante planificar la jubilación antes de dejar de trabajar?
Porque la jubilación suele reducir o modificar los ingresos mientras muchos gastos continúan. Anticipar esas necesidades permite valorar con tiempo el ahorro, el patrimonio y los costes asociados a la vivienda.