La electricidad sigue siendo uno de los factores que más condicionan la competitividad industrial europea. Según la Agencia Internacional de la Energía (IEA), en 2025 el precio final de la electricidad para las industrias con un consumo intensivo de energía en la Unión Europea se mantuvo, de media, en torno al doble del registrado en Estados Unidos y más de un 50 % por encima de los niveles de China e India. Al mismo tiempo, los hogares europeos afrontan facturas que han crecido más rápido que los ingresos desde 2019.
Las claves de los precios de la electricidad en Europa en 20 segundos
- La electricidad para industrias electrointensivas costó en 2025 aproximadamente el doble en la UE que en EE. UU.
- El precio europeo también superó en más de un 50 % los niveles de China e India.
- El precio mayorista medio de la UE alcanzó unos 95 dólares/MWh en 2025.
- Los precios negativos aumentaron y llegaron al 6 % de las horas en España, Francia, Alemania y Países Bajos.
- Entre 2019 y 2024, la electricidad doméstica subió un 36 % en la UE, frente al 26 % en EE. UU.
Los datos proceden del informe Electricity 2026 de la IEA y muestran una situación menos sencilla que la comparación de una única factura. Europa mantiene precios elevados en el mercado mayorista y para determinados consumidores industriales, mientras que al mismo tiempo algunas horas registran precios eléctricos negativos por el exceso de generación y la falta de flexibilidad suficiente para absorberla.
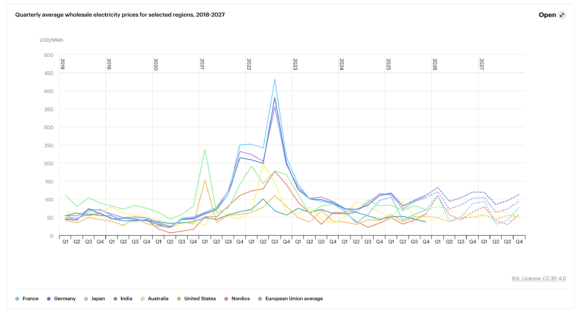
Esa combinación es una de las cuestiones que plantea el informe: Europa puede tener electricidad muy barata o incluso con precios negativos durante determinadas horas y, aun así, mantener un coste medio elevado para hogares e industrias.
La industria europea parte con una desventaja de costes
La diferencia es especialmente visible en los consumidores industriales intensivos en energía. La IEA señala que los precios europeos, después de caer durante dos años desde los máximos alcanzados en 2022, permanecieron en 2025 aproximadamente dos veces por encima de los estadounidenses y más de un 50 % por encima de los registrados en China e India.
La comparación resulta relevante para actividades en las que la electricidad representa una parte importante de los costes de producción. La IEA no limita el análisis a un único sector, sino que utiliza una referencia de grandes clientes industriales pertenecientes a industrias intensivas en energía.
El diferencial tampoco aparece de forma aislada en 2025. La agencia señala que la situación fue similar a la registrada en 2024, lo que apunta a una brecha que se mantiene pese a la reducción experimentada desde la crisis energética de 2022.
Para las empresas europeas, el problema no depende únicamente del precio de la energía que aparece en el mercado mayorista. Los costes finales incorporan también otros componentes y las condiciones concretas de cada mercado nacional.
El mercado mayorista europeo rondó los 95 dólares por MWh
La IEA calcula que el precio mayorista medio de la electricidad en la Unión Europea alcanzó aproximadamente 95 dólares/MWh en 2025, un 10 % más que en 2024.
El incremento estuvo relacionado, entre otros factores, con el encarecimiento del gas natural. El precio del gas en el mercado neerlandés TTF aumentó alrededor de un 9 % durante el año, mientras que el precio medio de los derechos de emisión del sistema europeo de comercio de emisiones, conocido como EU ETS, subió un 15 %, hasta unos 75 euros por tonelada de CO₂.
El promedio europeo fue el más elevado entre los mercados analizados por la IEA durante 2025. La agencia sitúa el nivel europeo aproximadamente en el doble del estadounidense y del indio, y por encima de Australia y Japón.
Las previsiones que recoge el informe también muestran que la presión no desaparece automáticamente. A 26 de enero de 2026, los precios de futuros eléctricos de la UE para 2026 promediaban alrededor de 95 dólares/MWh y posteriormente bajaban hasta unos 85 dólares/MWh para 2027.
La evolución del gas continúa siendo uno de los elementos que condicionan estas referencias, aunque el precio final de la electricidad depende de un conjunto más amplio de factores.
Europa tiene cada vez más horas con electricidad barata o negativa
Aquí aparece una de las partes más llamativas de los gráficos de la IEA. Mientras los precios medios continúan siendo elevados, las horas con precios mayoristas negativos aumentaron en varios mercados europeos durante 2025.
España, Francia, Alemania y Países Bajos alcanzaron aproximadamente el 6 % de las horas del año con precios negativos, frente a porcentajes de entre el 3 % y el 5 % en 2024.
España registró el mayor incremento interanual de los mercados europeos analizados: el número de horas con precios negativos se duplicó. En Francia aumentaron un 45 %, mientras que Alemania y Países Bajos registraron incrementos de alrededor del 25 %.
Un precio negativo significa que, durante determinados periodos, la oferta disponible y las condiciones del sistema llevan el precio mayorista por debajo de cero. No significa que todos los consumidores reciban electricidad gratis ni que una familia o una empresa pague necesariamente un precio negativo en su factura.
La IEA interpreta estos episodios como una señal de que el sistema necesita más capacidad para adaptar la generación y el consumo. El almacenamiento mediante baterías, una demanda más flexible y mecanismos que permitan trasladar consumo hacia las horas de mayor producción pueden ayudar a absorber esos excedentes.
No todos los mercados evolucionaron igual
La tendencia no fue uniforme en toda Europa. Finlandia y Suecia, que habían registrado porcentajes elevados de horas con precios negativos en 2024, redujeron notablemente su frecuencia durante 2025.
Finlandia pasó de alrededor del 8 % en 2024 a una reducción cercana al 40 % en el número de horas negativas, mientras que Suecia, que partía de aproximadamente el 7 %, redujo estas horas casi un 30 %.
La IEA relaciona estos cambios con varios factores, entre ellos la evolución del almacenamiento, una generación más sensible a los precios y el funcionamiento del acoplamiento de mercados mediante el denominado flow-based market coupling. En Finlandia también destaca el aumento de la electrificación de la calefacción urbana, que pasó de 1,5 TWh en 2024 a 2,6 TWh en 2025 y puede aportar una demanda más flexible.
En Estados Unidos también se produjo una reducción de las horas con precios negativos en California y Texas. La IEA apunta al crecimiento de la demanda eléctrica y, especialmente, a la rápida expansión de las baterías como posibles factores detrás de esa evolución.
Los hogares también soportan una factura más alta
El problema de los precios no se limita a la industria. La IEA señala que la electricidad residencial aumentó más rápido que los ingresos y que la inflación general en numerosos mercados desde 2019.
Entre 2019 y 2024, el precio de la electricidad para los hogares aumentó un 36 % de media en la Unión Europea, frente al 26 % en Estados Unidos.
Durante el mismo periodo, los ingresos netos anuales de una pareja con dos hijos y dos salarios crecieron un 25 % en la UE y un 23 % en Estados Unidos, según los datos utilizados por la IEA.
La diferencia también aparece al compararla con la inflación. Entre 2019 y 2024, la inflación acumulada indicada por la agencia fue del 22 % en la UE y del 23 % en Estados Unidos.
La factura eléctrica no depende exclusivamente del coste de producir la energía. La IEA señala que los componentes relacionados directamente con la energía han bajado respecto a los máximos de la crisis, pero permanecen por encima de los niveles de 2019. Además, las redes, impuestos y tasas representan una parte importante de las facturas finales.
Esta estructura también tiene una consecuencia sobre la electrificación. La electricidad suele soportar una carga fiscal mayor que el gas natural en numerosos mercados, según la IEA, lo que puede reducir el incentivo económico para sustituir combustibles fósiles por electricidad en calefacción, cocina o agua caliente.
El reto no consiste únicamente en generar más electricidad
Los datos de la IEA muestran una contradicción que afecta directamente al diseño del sistema eléctrico europeo. Por un lado, la electricidad sigue siendo cara en términos medios para hogares e industrias. Por otro, cada vez aparecen más horas en las que existe tanta generación disponible respecto a la demanda que los precios caen a cero o por debajo.
Eso apunta a un problema de flexibilidad del sistema además del de generación. Las baterías, el almacenamiento, la gestión de la demanda, las interconexiones y la capacidad de desplazar determinados consumos pueden ayudar a aprovechar mejor las horas de abundancia eléctrica.
Para la industria, la cuestión es especialmente relevante. Una empresa que consume grandes cantidades de electricidad no puede valorar únicamente el precio de las horas más baratas. Necesita conocer el coste medio, la estabilidad del suministro, los costes de red y los mecanismos disponibles para adaptar su consumo.
Los gráficos de la IEA muestran así dos caras del mercado europeo: una electricidad que sigue siendo cara frente a Estados Unidos, China e India para determinados consumidores y, al mismo tiempo, un sistema en el que aumentan las horas de exceso de generación.
La evolución de ambas variables será determinante para saber si Europa consigue reducir el coste energético de su industria y trasladar una mayor parte de las horas de electricidad barata a los consumidores.
Preguntas frecuentes
¿Cuánto más cara es la electricidad industrial en Europa?
En 2025, la IEA calcula que los precios para industrias intensivas en energía fueron, de media, aproximadamente el doble que en Estados Unidos y más de un 50 % superiores a los de China e India.
¿Cuánto subió la electricidad para los hogares europeos?
Entre 2019 y 2024, el precio de la electricidad residencial aumentó un 36 % de media en la Unión Europea, frente al 26 % en Estados Unidos.
¿Qué países europeos tuvieron más horas con precios negativos?
España, Francia, Alemania y Países Bajos alcanzaron aproximadamente el 6 % de las horas de 2025 con precios mayoristas negativos. España fue el mercado que registró el mayor aumento interanual de esas horas.
¿Cómo puede haber precios negativos si la electricidad sigue siendo cara?
Los precios negativos se producen durante determinadas horas de exceso de generación y baja demanda. El precio medio anual y el precio de esas horas concretas son magnitudes diferentes.
Fuentes: